
Les courtiers en prêt immobilier dans l’Ain opèrent sur un territoire fragmenté entre la Bresse, la Dombes, le Bugey et le pays de Gex, chacun avec ses dynamiques bancaires propres. Nous avons retenu dix acteurs implantés localement, classés selon leur couverture géographique départementale, le nombre de partenaires bancaires mobilisables, leur spécialisation par type de profil emprunteur et leur capacité à traiter des dossiers atypiques.
La proximité avec la Suisse et la zone frontalière du pays de Gex crée des problématiques spécifiques (revenus en devises, fiscalité transfrontalière) que tous les courtiers ne maîtrisent pas.
1. Empruntis Bourg-en-Bresse
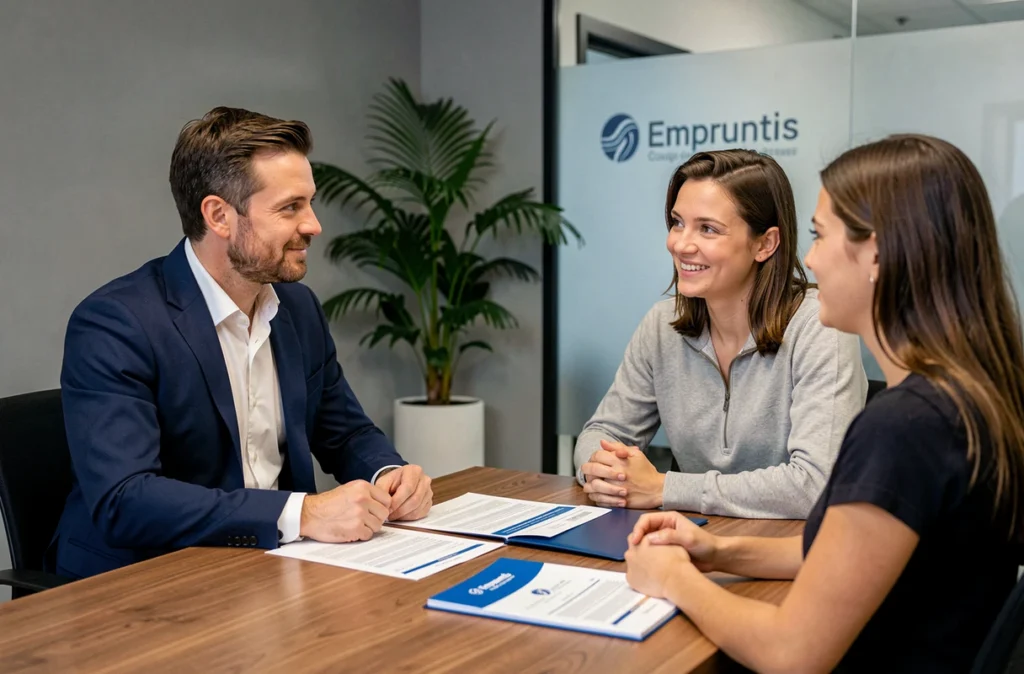
Empruntis dispose d’une agence physique à Bourg-en-Bresse, préfecture de l’Ain, avec une amplitude d’ouverture cinq jours sur sept. Le réseau national leur donne accès à un panel bancaire large, ce qui pèse dans la mise en concurrence des offres.
Nous observons que cette agence se distingue par un accompagnement de bout en bout jusqu’à la signature notariale. Les dossiers de primo-accédants y sont traités avec une approche pédagogique, mais l’agence gère aussi des rachats de crédit et des investissements locatifs.
Ce courtier s’adresse en priorité aux acheteurs de la plaine bressane et de la Dombes, qui recherchent un interlocuteur en face-à-face sur la préfecture.
2. La Centrale de Financement Ain
La Centrale de Financement couvre l’ensemble du département de l’Ain avec des conseillers dédiés par secteur. Leur processus interne repose sur une spécialisation des conseillers par profil emprunteur, ce qui accélère le traitement des dossiers complexes.
Le réseau revendique un maillage régional suffisant pour intervenir aussi bien à Oyonnax qu’à Gex. Les emprunteurs aux revenus variables ou les professions libérales y trouvent un interlocuteur habitué à monter des dossiers non standards.
Ce courtier convient aux profils qui ont besoin d’une négociation fine sur l’assurance emprunteur autant que sur le taux nominal.
3. Ace Crédit Ain
Leur connaissance des spécificités bressanes, dombistes, bugistes et gessiennes leur permet d’orienter chaque dossier vers les banques régionales les plus compétitives selon le secteur géographique.
Ce courtier traite à la fois le crédit immobilier classique et le rachat de crédit. La particularité de cette enseigne dans l’Ain tient à sa capacité à comparer les taux locaux avec les grilles rhônalpines, en exploitant la position frontalière du département.
Ace Crédit s’adresse aux acquéreurs qui ciblent des biens dans des zones où les prix varient fortement d’un canton à l’autre, notamment entre le Bugey et le pays de Gex.
4. Cafpi Ain
Cafpi est l’un des réseaux historiques du courtage en France, avec une ancienneté de plusieurs décennies et un réseau bancaire parmi les plus étendus du marché. Dans l’Ain, cette puissance de négociation se traduit par un accès à des grilles tarifaires parfois inaccessibles aux courtiers indépendants.
Le réseau cible tous les profils, du primo-accédant au cadre supérieur investisseur. Sa force réside dans le volume de dossiers traités, qui renforce son pouvoir de négociation auprès des banques partenaires.
5. Meilleurtaux Ain
Meilleurtaux combine un outil digital performant et un réseau d’agences physiques qui couvre la région Auvergne-Rhône-Alpes. L’expertise locale des conseillers sur les banques régionales constitue un atout pour les emprunteurs de l’Ain.
Ce courtier se distingue par une approche hybride : simulation en ligne puis rendez-vous physique. Les dossiers de résidence principale comme les projets d’investissement locatif y sont traités. Meilleurtaux convient aux emprunteurs qui veulent comparer rapidement avant de s’engager dans un accompagnement personnalisé.
6. Pretto
Pretto fonctionne principalement en ligne, avec des courtiers référents assignés par ville. Ce modèle digital permet de traiter des dossiers dans l’Ain sans contrainte de déplacement, ce qui convient aux emprunteurs du pays de Gex habitués aux outils numériques.
La plateforme gère des profils variés, y compris les non-résidents et les hauts revenus. Pour les travailleurs frontaliers de l’Ain percevant un salaire en francs suisses, Pretto dispose d’une expertise sur la conversion de revenus et les conditions d’éligibilité spécifiques.
7. Immoprêt Ain
Ce courtier se démarque par un processus structuré de montage de dossier et un suivi rigoureux des délais bancaires. Il s’adresse aux emprunteurs qui recherchent un cadre méthodique, notamment pour les achats dans l’ancien nécessitant une coordination serrée avec le notaire.
8. Sol-Fin
Sa taille plus modeste que les grands réseaux lui confère une réactivité et une personnalisation du suivi que les structures nationales peinent parfois à offrir.
Ce cabinet s’adresse aux emprunteurs qui privilégient un interlocuteur unique tout au long du projet, sans rotation de conseillers. Les dossiers de construction neuve et les montages incluant un PTZ y sont traités avec une attention particulière.
9. CFP Courtage
Ce positionnement attire les emprunteurs qui souhaitent articuler leur achat immobilier avec une stratégie d’investissement plus large.
Le cabinet traite les dossiers de crédit habitat classique mais aussi les montages plus techniques (SCI, investissement locatif en LMNP). Il convient aux profils patrimoniaux qui cherchent un courtier capable de dialoguer avec leur conseiller en gestion de patrimoine.
10. Crédit Agricole Centre-Est – service de courtage interne
Le Crédit Agricole Centre-Est, banque historique du département, propose via sa plateforme e-immobilier un service d’accompagnement au crédit immobilier qui s’apparente à du courtage interne. L’avantage réside dans la connaissance fine du marché local aindinois et des grilles tarifaires maison.
Ce service s’adresse aux emprunteurs déjà clients du Crédit Agricole ou à ceux qui ciblent spécifiquement les conditions de cette banque. La limite est évidente : la mise en concurrence reste interne, sans accès aux offres des établissements concurrents.
Le choix d’un courtier dans l’Ain dépend avant tout de la localisation du bien, du profil de revenus et de la complexité du montage financier. Les emprunteurs frontaliers du pays de Gex ont intérêt à vérifier que le courtier maîtrise les dossiers en devises. Pour les projets standards en Bresse ou en Dombes, un réseau national avec agence locale suffit généralement à obtenir des conditions compétitives.


